Легенда хедж-фондов предупреждает о бюджетном кризисе в США в следующей рецессии
Джеффри Гандлах, сооснователь и генеральный директор инвестиционной компании DoubleLine Capital, известный в отрасли как «король облигаций», предупредил, что следующий экономический спад в США может спровоцировать долговой кризис и привести к резкому росту доходностей долгосрочных государственных облигаций. По его словам, это поставит под сомнение многолетнюю догму о том, что облигации неизменно служат безопасной гаванью в периоды экономических трудностей.
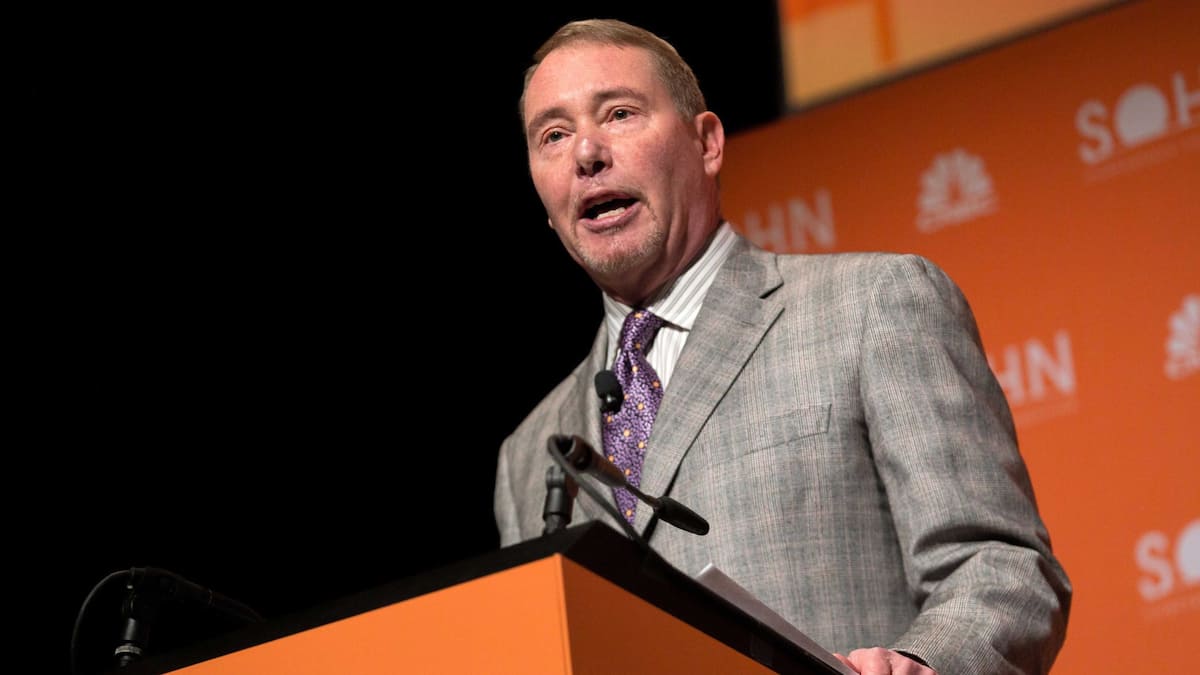
Гандлах на публичном выступлении в Нью-Йорке заявил, что в случае рецессии внимание к бюджетной ситуации резко усилится. Он считает, что дефицит бюджета может легко увеличиться до такого уровня, который приведёт к непосильным затратам на обслуживание долга: по его оценке, процентные выплаты могли бы составить примерно триллионы долларов в год, что, по его словам, «просто невыносимо».
Такой сценарий, отмечает Гандлах, может вынудить Федеральную резервную систему и Министерство финансов США прибегнуть к нетрадиционным мерам. Среди возможных шагов он называет повторение политики наподобие «Operation Twist», при которой центральный банк покупает долгосрочные облигации с целью снизить их доходности, а также более радикальные варианты, вплоть до реструктуризации государственного долга.
В качестве конкретного ориентира для вмешательства он назвал отметку доходности около 6,5 процента: при её достижении, по его мнению, власти могли бы принять меры для сдерживания распродажи на рынке облигаций. В ответ на ожидаемое повышение доходностей Гандлах сообщил, что усилил экспозицию фондов DoubleLine к инструментам с короткой дюрацией, чтобы защититься от дальнейшего роста ставок.
При этом он считает, что нынешние изменения рыночных взаимосвязей указывают на «смену режима». В подтверждение он приводит разрыв в поведении отдельных ценовых соотношений, за которыми наблюдают участники рынка с начала текущего десятилетия, в том числе соотношение цен на золото и медь к доходностям государственных облигаций. В отличие от этого, курс доллара, по его словам, не демонстрирует такой же обратной зависимости от американского фондового рынка.
Гандлах указывает на то, что за последние годы инфляционные шоки серьёзно ударили по рынку облигаций — в ряде периодов облигации теряли стоимость одновременно с акциями, что нивелировало их традиционную роль диверсификатора и буфера в портфелях инвесторов. Если следующая рецессия окажется инфляционной, это дополнительно ограничит пространство для действий центрального банка по снижению ставок и оживлению экономики.
Гандлах, основание DoubleLine и карьера: после спорного ухода из предыдущей компании он создал DoubleLine; по состоянию на отчётную дату компания управляла значительными активами и насчитывала более двух сотен сотрудников. Хотя в настоящее время он признаёт себя «немного менее пессимистичным в отношении длинных сроков», чем годом ранее, он сохраняет позицию, что доходности в конечном итоге пойдут вверх.
В числе экстраординарных мер, которые, по его мнению, могли бы быть рассмотрены, — ограничение купонных выплат по существующим бумагам посредством их «замораживания» на низком уровне. В качестве примера он приводит гипотетическую меру: установить для всех государственных облигаций с купоном выше одного процента новый купон на уровне одного процента, что, по его оценке, сократило бы долговую нагрузку на государство практически «за одну ночь». Он добавляет, что такая мера вызвала бы яростную реакцию инвесторов и, вероятно, подорвала бы доверие к государственным заимствованиям на длительную перспективу.
Мнения Гандлаха отличаются своей радикальностью, однако отражают нарастающую озабоченность части инвесторов по поводу утраты облигациями своих традиционных диверсификационных свойств и возможного пересмотра роли государственных долговых бумаг в условиях будущего экономического спада.